
|
|
Le cabinet sera fermé du 10 octobre à midi au 13 octobre 2025 inclusivement. Noter qu’aucune transaction ne pourra être effectuée durant cette période. Si vous souhaitez prévoir une transaction, nous vous invitons à nous contacter le plus rapidement possible. En cas d’urgence, vous pouvez laisser un message dans boîte vocale au 514 385-3369. |
Bonjour à tous,
Plusieurs passeront de longues journées à ramasser les feuilles, monter le tempo pour l’hiver, ranger les meubles de jardin et voler quelques moments de soleil. L’automne est la saison parfaite pour effectuer les différentes démarches que vous repoussez, au niveau de vos finances.
Que ce soit pour placer le montant « qui traîne » dans son compte épargne, que ce soit pour discuter de votre changement d’employeur qui a occasionné la perte de votre couverture en assurance salaire, ou encore, pour discuter des prochaines étapes de votre planification financière, nous sommes là pour vous accompagner. Il nous fera plaisir de vous aider « à cocher votre liste de tâches » automnales !
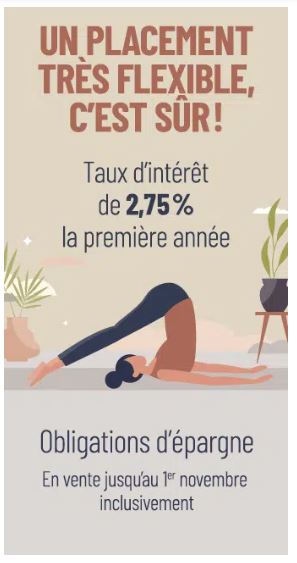 |
Voici le deuxième moment de l’année où les obligations d’épargne deviennent disponibles.L’obligation d’épargne offre le meilleur des deux mondes ; garantie et flexibilité. L’obligation est d’épargne sera émise le 1er novembre 2025 au taux de 2.75%. Ce taux est garanti jusqu’au 31 octobre 2026. Toutes les sommes restent accessibles en tout temps, sauf dans les 10 jours jours ouvrables suivants l’investissement. L’obligation d’épargne est un produit intéressant pour ceux et celles qui ont une somme à investir, mais souhaite y garder un accès en tout temps. Les sommes investies peuvent très bien servir un besoin à court terme (ex : un voyage, des travaux, changement de véhicule, etc.). Contactez-nous pour en discuter et pour planifier le tout selon vos besoins. Que vous ayez un compte CELI, un REER, un FERR, un compte non-enregistré, l’obligation d’épargne est un produit qui peut bien s’y intégrer. Surveillez vos courriels*. Dans les prochaines semaines, vous recevrez peut-être une demande d’autorisation, de notre part, pour transférer les sommes de Flexiplus vers les obligations d’épargne. Notre cabinet communique toujours avec vous par courriel ou par téléphone pour obtenir votre autorisation. *Nous vous invitons à consulter vos courriels indésirables, puisqu’il arrive parfois que nos courriels se retrouvent dans cette catégorie. * Pour ceux et celles qui ont pris une obligation d’épargne en juin dernier, le taux de 3% est maintenu jusqu’au 31 mai 2026. Il n’y a aucun changement à faire. |
LE CELI
On en entend toujours parler, mais est-ce vraiment utile, voire intéressant ?
CELI est l’abréviation de Compte Épargne Libre d’Impôt.
Plus en détails, ce type de compte vous permet d’accumuler des sommes et surtout des intérêts, à l’abri de l’impôt. Vous pourrez donc sortir les sommes et leurs intérêts, sans payer d’impôts additionnels au gouvernement. Une idée géniale !
Ce type de compte vous permet de cumuler des sommes selon votre âge et les différentes étapes d’une vie. Le CELI est un type de compte que nous affectionnons, puisqu’il permet une grande diversité d’objectifs financiers.
- Par exemple, un jeune pourrait investir dans son CELI pour économiser dans le but d’acheter des biens, de voyager ou encore de mettre des sommes de côté pour un projet à long terme.
- Au courant de votre vie active, vous pourriez utiliser le CELI comme moyen d’épargner pour un projet de rénovations ou encore faire une mise de fonds pour une deuxième propriété.
- Alors qu’à l’approche de la retraite, le CELI maximisé pourrait constituer un revenu non imposable. Permettant ainsi de ne pas affecter la perception des rentes gouvernementales et/ou diminuer l’impact fiscal des revenus de retraite.
Vous pouvez détenir plusieurs comptes CELI, afin de répondre à vos objectifs et horizons de temps qui peuvent différer. Par exemple, un compte CELI pourrait servir pour des projets à court terme (voyage cette année, rénovations dans 2 ans), alors qu’un autre CELI pourrait servir des projets à long terme comme l’épargne pour la retraite. Le plus important est respecter votre maximum de droits de cotisation. Le plafond annuel est établi à chaque 1er janvier. Toutefois, vous pourriez avoir des droits de cotisations non-utilisés des années passées. C’est pourquoi nous vous demandons toujours de valider vos droits de cotisation, avant de procéder à une transaction avec vous. Valider ses droits de cotisation est la clé #1 pour éviter de payer des pénalités.
Comment valider ses droits de cotisation CELI ? :
- Sur votre compte de l’agence du revenu du Canada (ARC)
- En vous renseignant auprès de votre comptable
Vous n’êtes pas certain, contactez-nous pour en discuter. Vous souhaitez aller de l’avant en ouvrant un CELI ou vous souhaitez discuter du produit CELI qui vous conviendrait, renseignez-vous auprès de nous. Pour plus de détails sur le CELI, voici le lien vers notre page.
|
À ceux et celles qui cotisent dans les fonds des travailleurs (CSN, FTQ). Portez une attention particulière à l’âge que vous allez atteindre dans l’année civile. Pour obtenir le crédit d’impôt supplémentaire lié à ce produit, vous devez avoir 64 ans et moins au 31 décembre de l’année civile de cotisations. Ex : J’ai fait des cotisations au fonds CSN en 2024 et j’ai reçu un crédit d’impôt. Par contre, malgré mes cotisations effectuées au fonds CSN en 2025, je ne recevrai pas de crédit d’impôt additionnel, puisque je vais avoir 65 ans avant la fin de l’année civile. |
Les fonds à long terme dans un CELI
Plus haut, vous avez vu que l’obligation d’épargne est une belle option pour les investissements à court et à moyen terme. Le CELI peut aussi être un très bon véhicule d’épargne sur le long terme. Et voici des fonds que nous aimons, chez Manuvie, pour de l’épargne à long terme :
Fonds Revenu mensuel élevé mondial de Manuvie1 : Le fonds revenu mensuel élevé mondial permet d’avoir une plus grande diversité géographique. L’équipe de gestion détient un plus grand terrain de jeu pour ajuster ses investissements, à travers le monde.
|
Rendement¹ année 2025
à ce jour
|
1 an | 3 ans | 5 ans | 10 ans |
| 6,02 % | 11,33 % | 14,69 % | 7,54 % | 8,48 % |
Rendement annuel % au 31-09-2025
| 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
| -0,86 % | 0,98 % | 21,34 % | – 4,73 % | 13,25 % | 24,07 % | 13,48 % | -19,20 % | 15,64 % | 18,58 % |
Aperçu du fonds [PDF] Historiques fonds communs ² Source : Gestion de Placements Manuvie
Analyse Kolortrak [PDF]
|
Rendement¹ année 2025
à ce jour
|
1 an | 3 ans | 5 ans | création |
| 5,64 % | 5,64 % | 12,42 % | 8,83 % | 9,10 % |
Rendement annuel % au 31-09-2025
| 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
| s/o | s/o | s/o | s/o | s/o | s/o | 16,86 % | – 6,62 % | 11,90 % | 13,78 % |
Aperçu du fonds [PDF] Historique du fonds communs ² Source : Gestion de Placements Manuvie
Analyse Kolortrak [PDF]
|
Yves Lavigne, A.V.A. T: 514 385-3369 |
Sarah-Aude Lavigne T: 514 385-3369 |
Si vous souhaitez que votre adresse courriel soit retirée de nos listes de diffusion, veuillez cliquer sur le bouton «Répondre» inscrivez le mot DÉSABONNEMENT » et transmettez-nous votre courriel. Nous nous chargerons de retirer votre nom de nos listes de diffusion à l’intérieur des 10 jours ouvrables. Merci!
1 Pour plus d’information, contactez-nous afin de vous faire parvenir la notice explicative et contrat ainsi que l’aperçu des fonds. Les rendements passés ne sont pas garantis et la valeur liquidative des placements peut varier et les rendements passés peuvent ne pas se reproduire. .